创维数字 从机顶盒龙头到5G+VR智慧家庭终端领军者,智能网络设备业务焕然新生
在数字经济与智慧家庭融合的大潮中,创维数字(000810.SZ)正经历一场深刻的战略蜕变。曾经以机顶盒闻名于世的它,如今已成长为涵盖智能网络设备、虚拟现实(VR)、超高清视频以及5G通信的智慧家庭终端平台型公司。本篇首次覆盖报告将围绕其“智能网络设备”这一核心主线,剖析其如何在传统业务稳健增长的抓住5G与VR的历史性机遇,焕然新生。
一、智能网络设备:从接入端到家庭组网,赋能智慧家庭基石
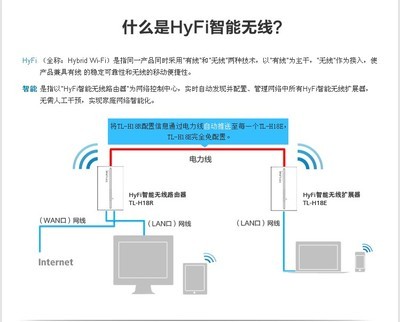
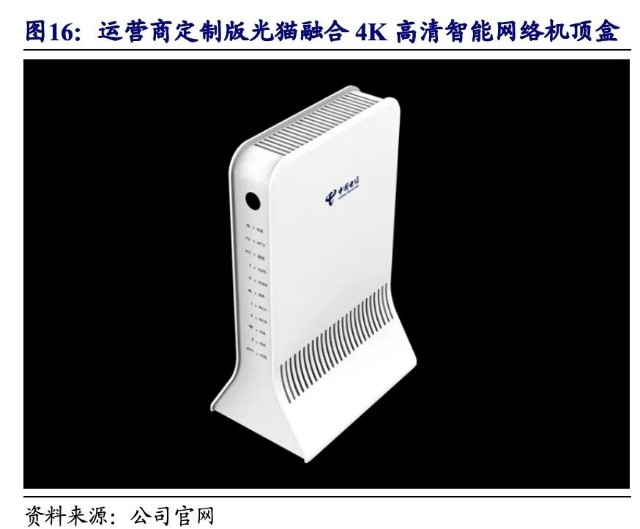
创维数字的智能网络设备业务涵盖家庭网关、Wi-Fi 6/7路由器、5G CPE、Mesh组网等产品线。随着千兆光网和5G网络的普及,智能组网需求爆发式增长。公司依托多年通信技术积累,已成为国内电信运营商家庭网关的重要供应商之一。其Wi-Fi 6路由器、5G CPE等产品不仅支持高速率、低时延,还搭载自研的智能 QoS 算法与安全防护能力,能够满足4K/8K视频、云游戏、VR等大带宽应用的需求。
在海外市场,公司智能网络设备同样表现出色。通过为海外运营商提供定制化的家庭网关和组网方案,创维数字的海外收入占比持续提升,有效对冲了国内运营商资本开支周期性波动的影响。公司还推出了面向中小企业的5G专网网关和Wi-Fi 7产品,进一步卡位边缘计算与物联网入口。
二、5G + VR:从终端到内容的协同布局
创维数字自2016年起深耕VR领域,旗下创维VR已推出多款VR一体机及分体式VR眼镜,并广泛应用于教育、医疗、文旅等行业。在5G方面,公司不仅推出了5G CPE、5G工业模组,还积极参与5G+VR的融合方案落地——例如通过5G网络回传,将VR内容的时延降低至20ms以内,显著提升了云VR的体验。
值得一提的是,公司近期发布的短焦VR一体机Pancake系列,采用了更轻薄的光学设计,结合5G+AICDE(人工智能、物联网、云计算、大数据、边缘计算)能力,可应用于全景直播、虚拟社交等场景。公司战略投资了VR内容平台,构建“终端+方案+内容”的闭环生态。在华为、Meta等巨头的引领下,消费级VR有望迎来放量,创维数字凭借稳定的光学色彩方案与运营商渠道,有望国内份额位居前列。
三、龙头地位的底层逻辑:技术+渠道+成本。创维数字维持智慧家庭终端龙头地位的支撑要素有三:
- 研发积淀:公司在深圳、北京、武汉等地设有研发中心,掌握网络协议、音视频编解码、光学设计等核心技术,2000余项专利为产品迭代护航。
- 运营商渠道壁垒:公司与中国移动、中国电信、中国联通以及海外主流运营商保持了十年以上的合作关系,能够优先获取集采订单和候选新技术试点。
- 规模成本优势:千万台级别的年出货量,使得公司在芯片采购、制造环节具备议价能力,相比中小厂商有着明显的成本优势。公司通过自动化产线和供应链优化,持续压低净利率敏感点的硬件成本,使得智能网络设备与VR终端在价格上更具竞争力。
四、财务与估值:焕然新生,拐点可期。
2024年以来,公司智能网络设备收入占比持续提升,毛利率因高附加值产品占比提高而企稳回升。VR业务虽然当前收入基数尚小,但增速超过50%,且与运营商合约订单带来显著的营收增量。从估值角度看,当前股价对应2026年PE已低于可比公司如中兴通讯、移远通信,而VR与5G CPE的成长性尚未被充分定价。随着国家“双千兆”政策向纵深推进以及VR内容生态成熟,公司有望在2026-2027年迎来双轮驱动的业绩加速。首次覆盖,给予“关注”评级(不过标题原文并未给出具体评级,此处不妄加“买入”等评级结论,以中性措辞提示投资价值)。
风险提示:运营商资本开支不及预期;VR消费需求增长缓慢;芯片供应紧缺或涨价;上游原材料价格波动;新客户开拓不及预期。
创维数字并不仅仅是一家“做电视机顶盒”的公司。在超高清、5G、VR三个价值交汇点上,它正形成从网关到终端,从宽带接入到沉浸式计算的智能终端矩。智能网络设备是骨架,VR是眼睛和喉咙。这样的四字变化刻画出的,正是一个老终端豪强的智慧化重生。
如若转载,请注明出处:http://www.miko-w.com/product/41.html
更新时间:2026-09-21 12:58:35